
Trụ sở chính
Tầng 3, Số 69 Nguyễn Tất Tố, Lê Chân, Hải Phòng.


Khi lập tờ khai thuế, việc xử lý chỉ tiêu 37 38 trên tờ khai thuế gtgt luôn là nội dung phức tạp và dễ phát sinh sai sót nhất của kế toán doanh nghiệp. Trước đây theo Thông tư 80/2021/TT-BTC, hai chỉ tiêu này chủ yếu chỉ tiếp nhận số liệu từ tờ khai bổ sung (KHBS) hoặc kết luận kiểm tra thuế.
Tuy nhiên, kể từ khi Thông tư 89/2026/TT-BTC có hiệu lực thi hành từ ngày 01/7/2026, cơ chế ghi nhận tại chỉ tiêu [37] và [38] trên mẫu tờ khai 01/GTGT đã có bước ngoặt quan trọng với 4 trường hợp được điều chỉnh trực tiếp trong kỳ mà không cần lập hồ sơ khai bổ sung. Bài viết dưới đây của Kế Toán Thuế Ngọc Vân sẽ phân tích chi tiết bản chất và cách kê khai chính xác cho từng trường hợp.
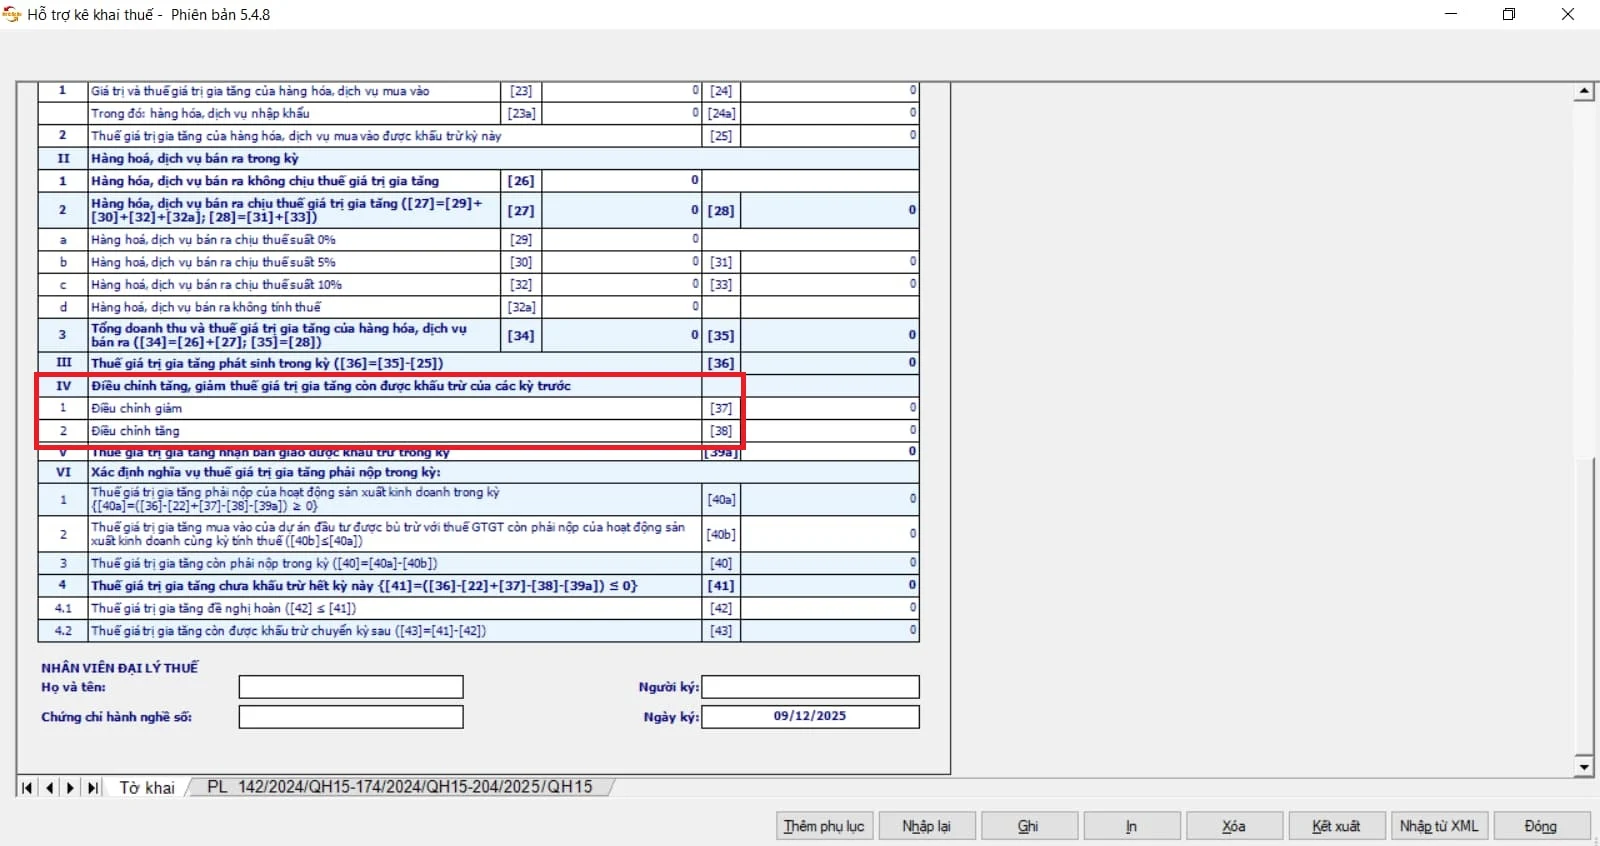
Căn cứ Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC, tên gọi và nguyên lý cơ bản của hai chỉ tiêu này được quy định cụ thể:
Chỉ tiêu [37] - Điều chỉnh giảm thuế giá trị gia tăng còn được khấu trừ của các kỳ trước: Thể hiện số thuế GTGT đầu vào đã kê khai khấu trừ ở các kỳ trước nhưng nay bị giảm trừ do điều kiện thanh toán, phát hiện sai sót hoặc nhận hóa đơn điều chỉnh giảm.
Chỉ tiêu [38] - Điều chỉnh tăng thuế giá trị gia tăng còn được khấu trừ của các kỳ trước: Thể hiện số thuế GTGT đầu vào của các kỳ trước được phép tăng thêm vào số thuế được khấu trừ của kỳ hiện tại.
Về mặt công thức tính toán, hai chỉ tiêu này tác động trực tiếp đến chỉ tiêu [40a] (Thuế GTGT phải nộp của hoạt động sản xuất kinh doanh trong kỳ):
[40a] = ([36] - [22] + [37] - [38] - [39a])
Do đó, chỉ tiêu [37] làm tăng nghĩa vụ thuế phải nộp (hoặc làm giảm số thuế còn được chuyển kỳ sau), trong khi chỉ tiêu [38] giúp giảm nghĩa vụ thuế phải nộp trong kỳ.
| Tiêu chí | Theo Thông tư 80/2021/TT-BTC | Theo Thông tư 89/2026/TT-BTC |
| Căn cứ ghi nhận số liệu | Gần như tuyệt đối phải lập Tờ khai bổ sung (KHBS) của kỳ gốc hoặc căn cứ Quyết định/Biên bản thanh kiểm tra thuế. | Mở rộng ghi nhận trực tiếp vào kỳ phát hiện sai sót hoặc kỳ nhận hóa đơn mới đối với nhiều nghiệp vụ kinh tế. |
| Hàng hóa mua trả chậm từ 5 triệu đồng | Chưa có cơ chế bù trừ trực tiếp trên tờ khai hiện tại khi chưa có chứng từ ngân hàng. | Đến hạn thanh toán chưa có chứng từ chuyển khoản: Khai giảm vào [37]. Khi thanh toán thực tế: Khai tăng lại vào [38]. |
| Hóa đơn đầu vào bỏ sót | Kỳ phát hiện bỏ sót khai vào chỉ tiêu [23], [24], [25] của kỳ hiện tại (không ghi [37], [38]). | Khai sót làm tăng số thuế còn được khấu trừ chuyển kỳ sau được phép đưa thẳng vào chỉ tiêu [38] kỳ hiện tại. |
| Hóa đơn điều chỉnh, thay thế theo TT 91 | Phải xác định bản chất điều chỉnh doanh thu/thuế để nộp hồ sơ bổ sung hoặc khai kỳ nhận. | Cho phép đưa trực tiếp vào chỉ tiêu [37] hoặc [38] của kỳ nhận hóa đơn mà không cần nộp KHBS kỳ gốc. |
| Chuyển đổi phương pháp tính thuế | Xử lý phức tạp qua khâu quyết toán và điều chỉnh giảm thủ công. | Điều chỉnh giảm số thuế chưa khấu trừ hết thẳng vào chỉ tiêu [37] tại kỳ tính thuế cuối cùng. |
Xem thêm: Điều chỉnh hóa đơn nhiều lần có được không? Quy định mới nhất 2026
Thông tư 89/2026/TT-BTC mang lại sự thuận tiện lớn khi cắt giảm thủ tục hành chính, cho phép kế toán ghi nhận trực tiếp vào chỉ tiêu [37] hoặc [38] trong 4 trường hợp sau mà không phải lập hồ sơ khai bổ sung:
Đây là quy định mới nhằm siết chặt và chuẩn hóa điều kiện thanh toán không dùng tiền mặt:
Khi đến hạn thanh toán theo hợp đồng hoặc phụ lục hợp đồng: Nếu doanh nghiệp chưa có chứng từ thanh toán không dùng tiền mặt (thanh toán qua ngân hàng), doanh nghiệp bắt buộc phải kê khai điều chỉnh giảm số thuế GTGT đầu vào tương ứng vào chỉ tiêu [37] tại kỳ tính thuế phát sinh hạn thanh toán đó.
Khi bổ sung chứng từ thanh toán không dùng tiền mặt sau đó: Doanh nghiệp được quyền kê khai tăng khấu trừ lại số tiền thuế GTGT này vào chỉ tiêu [38] tại kỳ tính thuế thực tế phát sinh chứng từ thanh toán ngân hàng.
Doanh nghiệp thực hiện điều chỉnh trực tiếp trên tờ khai chính thức của kỳ phát sinh, hoàn toàn không phải nộp tờ khai bổ sung KHBS cho kỳ đã kê khai hóa đơn ban đầu.
Khi người nộp thuế tự phát hiện số thuế GTGT đầu vào đã kê khai khấu trừ ở các kỳ trước bị sai sót, cách xử lý phân chia rõ theo mức độ ảnh hưởng đến nghĩa vụ thuế:
Nếu việc kê khai hóa đơn bỏ sót hoặc hóa đơn điều chỉnh tăng về kỳ gốc chỉ làm giảm số tiền thuế phải nộp hoặc làm tăng số thuế GTGT còn được khấu trừ chuyển kỳ sau:
Kế toán kê khai số tiền thuế GTGT đầu vào được khấu trừ vào chỉ tiêu [38] của tờ khai thuế GTGT kỳ hiện tại (kỳ phát hiện bỏ sót).
Không phải nộp tờ khai bổ sung KHBS của kỳ gốc.
Nếu chỉ làm giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau: Kế toán kê khai số tiền thuế điều chỉnh giảm vào chỉ tiêu [37] của kỳ hiện tại. Không phải lập tờ khai điều chỉnh bổ sung KHBS.
Nếu làm phát sinh thêm số thuế phải nộp hoặc làm giảm số thuế đã được hoàn: Bắt buộc phải lập tờ khai bổ sung KHBS tại kỳ gốc phát sinh sai sót. Đồng thời doanh nghiệp phải nộp đủ số tiền thuế thiếu vào ngân sách và nộp tiền chậm nộp theo quy định.
Khi người mua nhận được hóa đơn điều chỉnh hoặc hóa đơn thay thế thuộc các giao dịch kinh tế đặc thù, số liệu được kê khai trực tiếp vào chỉ tiêu [37] hoặc [38] của kỳ nhận hóa đơn:
Thay đổi giá trị, khối lượng khi quyết toán: Điều chỉnh giá trị quyết toán dự án đầu tư, hợp đồng xây dựng hoặc kết luận của cơ quan thanh tra nhà nước. Hóa đơn điều chỉnh phát sinh giảm ghi vào [37], phát sinh tăng ghi vào [38].
Chiết khấu thương mại theo số lượng, doanh số: Khi nhận hóa đơn điều chỉnh chiết khấu thương mại kỳ cuối cùng, bên mua ghi giảm thuế đầu vào tại chỉ tiêu [37].
Trả lại hàng hóa, dịch vụ: Bên mua nhận hóa đơn điều chỉnh giảm do trả lại một phần hoặc toàn bộ hàng hóa thì kê khai giảm số thuế được khấu trừ vào chỉ tiêu [37].
Hoàn phí của tổ chức tín dụng, bảo hiểm, hủy dịch vụ thu tiền trước: Hóa đơn điều chỉnh hoàn phí dịch vụ thanh toán, hoàn phí hoa hồng bảo hiểm được kê khai giảm khấu trừ vào chỉ tiêu [37] kỳ nhận hóa đơn.
Chênh lệch tỷ giá mua bán khí thiên nhiên bằng ngoại tệ: Khoản chênh lệch điều chỉnh tăng hoặc giảm ghi nhận tương ứng vào [38] hoặc [37].
Khi cơ sở kinh doanh chuyển đổi phương pháp tính thuế GTGT từ phương pháp khấu trừ sang phương pháp trực tiếp trên doanh thu:
Số thuế GTGT đầu vào chưa được khấu trừ hết tại kỳ khai thuế cuối cùng sẽ không được chuyển tiếp sang chu kỳ sau.
Doanh nghiệp phải kê khai điều chỉnh giảm toàn bộ số thuế GTGT chưa khấu trừ hết này vào chỉ tiêu [37] tại tờ khai thuế của kỳ tính thuế cuối cùng trước khi chuyển đổi.
Phần thuế GTGT chưa khấu trừ hết đã điều chỉnh giảm tại chỉ tiêu [37] sẽ được hạch toán tính vào chi phí được trừ khi xác định thuế TNDN hoặc tính vào nguyên giá tài sản cố định theo quy định.
Trường hợp kê khai chỉ tiêu 37 38 theo thông tư 89/2026
Trong quá trình thanh kiểm tra quyết toán thuế, cơ quan thuế thường xuyên truy thu và xử phạt do các lỗi phổ biến sau:
Tự ý gõ số tiền vào chỉ tiêu [37] hoặc [38] mà không có căn cứ chứng từ: Mọi con số trên hai chỉ tiêu này đều phải có bảng kê chi tiết, gắn liền với hóa đơn điều chỉnh, hợp đồng trả chậm hoặc tờ khai bổ sung tương ứng.
Quên điều chỉnh giảm chỉ tiêu [37] đối với khoản nợ quá hạn chưa thanh toán ngân hàng: Với các hóa đơn từ 5 triệu đồng trở lên đến hạn trả chậm nhưng thanh toán bằng tiền mặt hoặc chưa thanh toán, kế toán bỏ quên không điều chỉnh giảm khấu trừ, dẫn đến rủi ro bị cơ quan thuế loại trừ chi phí và xử phạt trốn thuế.
Kê khai nhầm lẫn giữa kỳ gốc và kỳ hiện tại: Lập tờ khai bổ sung KHBS nhưng lại đồng thời tự ý gõ lại vào chỉ tiêu [37], [38] của tờ khai kỳ hiện tại mà không nắm rõ logic chuyển giao số dư, dẫn đến việc thuế bị nhân đôi chênh lệch.
Xem thêm: Kinh Nghiệm Giải Thể Công Ty Trạng Thái 03, 06 Thực Tế
Các thay đổi kỹ thuật trên biểu mẫu tờ khai thuế GTGT theo Thông tư 89/2026/TT-BTC đòi hỏi kế toán viên không chỉ vững chuyên môn mà còn phải cập nhật văn bản kịp thời. Để giúp doanh nghiệp an tâm tuyệt đối trước các đợt thanh kiểm tra thuế, Kế Toán Thuế Ngọc Vân cung cấp các gói giải pháp tối ưu:
Dịch vụ kế toán thuế trọn gói: Kiểm soát toàn bộ hóa đơn đầu vào - đầu ra, xử lý nghiệp vụ trả chậm, chiết khấu và lập tờ khai Quý chuẩn chỉnh.
Dịch vụ gỡ rối, rà soát sổ sách kế toán: Kiểm tra tính hợp pháp của toàn bộ chỉ tiêu [37] và [38], rà soát hồ sơ thanh toán qua ngân hàng, ngăn chặn nguy cơ phạt chậm nộp và truy thu thuế.
Dịch vụ hoàn thuế GTGT: Hỗ trợ chuẩn bị hồ sơ hoàn thuế dự án đầu tư và hàng xuất khẩu nhanh chóng, tối đa hóa quyền lợi dòng tiền cho doanh nghiệp.
CÔNG TY TNHH DỊCH VỤ DOANH NGHIỆP NGỌC VÂN
Hotline / Zalo tư vấn miễn phí: 0941 233 469 - 0789 368 883
Email: [email protected]
Website: https://vnyuyun.com/
Trụ sở chính: Tầng 3, Số 69 Nguyễn Tất Tố, Lê Chân, Hải Phòng.
Chi nhánh: Tầng 6, Số 2 Ngõ 18, Nguyễn Cơ Thạch, Từ Liêm, Hà Nội
Chi nhánh: Số 88, Đường 20/8, Phường Hà Giang 1, Tuyên Quang


