Trụ sở chính
Tầng 3, Số 69 Nguyễn Tất Tố, Lê Chân, Hải Phòng.


Tổ chức khám sức khỏe định kỳ cho người lao động không chỉ thể hiện sự quan tâm của doanh nghiệp đối với nguồn nhân lực mà còn là trách nhiệm pháp lý bắt buộc theo quy định của pháp luật lao động và an toàn, vệ sinh lao động. Việc nắm vững quy định về đối tượng, chu kỳ tổ chức, mẫu hồ sơ y tế cũng như tính hợp lý của chi phí được trừ khi tính thuế TNDN sẽ giúp doanh nghiệp chủ động vận hành và hạn chế tối đa rủi ro pháp lý.
Bài viết dưới đây tổng hợp chi tiết toàn bộ căn cứ pháp lý, quy trình thực hiện và bộ hồ sơ quản trị chuẩn xác nhất hiện nay.
Căn cứ theo Điều 21 Luật An toàn, vệ sinh lao động số 84/2015/QH13 và khoản 9 Điều 58 Nghị định 145/2020/NĐ-CP, việc tổ chức khám sức khỏe định kỳ áp dụng cho toàn bộ người lao động của doanh nghiệp.
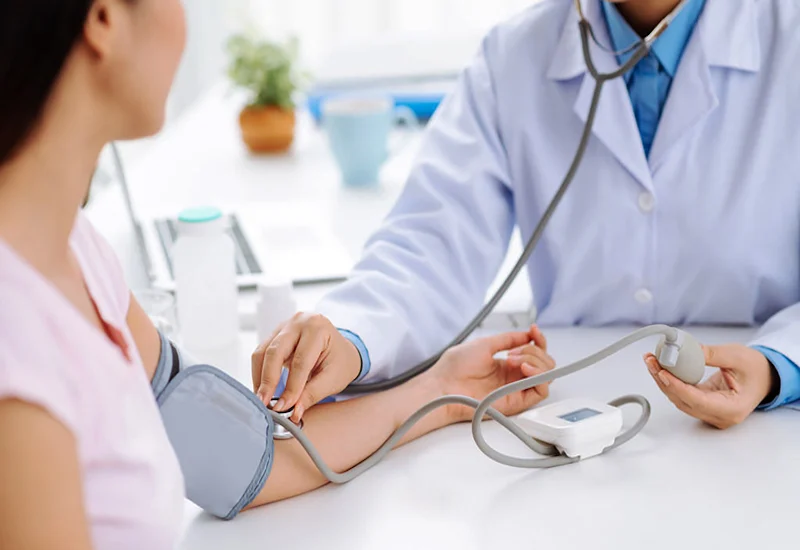
Khám sức khỏe định kỳ cho người lao động
Toàn bộ người lao động đang làm việc tại doanh nghiệp, bao gồm cả nhân sự khối văn phòng.
Người đang trong thời gian thử việc, học nghề, tập nghề để làm việc cho người sử dụng lao động.
Pháp luật không quy định điều kiện phải "đủ 12 tháng làm việc mới được khám". Do đó, người lao động mới vào làm vẫn thuộc diện theo dõi để bố trí lịch khám phù hợp.
Kể cả doanh nghiệp có quy mô ít lao động vẫn bắt buộc phải tổ chức khám sức khỏe theo luật định.
Ít nhất 01 lần/năm: Áp dụng cho người lao động làm việc trong điều kiện bình thường.
Ít nhất 06 tháng/lần: Áp dụng cho nhóm đối tượng đặc biệt gồm:
Người làm nghề, công việc nặng nhọc, độc hại, nguy hiểm hoặc đặc biệt nặng nhọc, độc hại, nguy hiểm.
Người lao động là người khuyết tật.
Người lao động chưa thành niên.
Người lao động cao tuổi.
Lưu ý nghiệp vụ: Doanh nghiệp cần quản lý theo dõi căn cứ vào ngày khám gần nhất của từng người lao động, không chỉ đơn thuần đếm số đợt tổ chức dồn trong một năm dương lịch.
Lao động nữ: Bắt buộc phải được khám chuyên khoa phụ sản theo đúng danh mục và điều kiện chuyên môn quy định.
Người làm việc có nguy cơ mắc bệnh nghề nghiệp: Bắt buộc phải được khám phát hiện bệnh nghề nghiệp tại các cơ sở khám chữa bệnh có đủ điều kiện và phạm vi chuyên môn tương ứng.
Xem thêm: Tỷ Giá Xuất Hóa Đơn Ngoại Tệ: Hướng Dẫn Quy Định Mới Nhất 2026
Từ ngày 01/07/2026, các cơ sở y tế áp dụng thống nhất biểu mẫu hồ sơ khám sức khỏe theo Phụ lục XXIV Thông tư 32/2023/TT-BYT (được sửa đổi bởi Thông tư 25/2026/TT-BYT) và Thông tư 56/2025/TT-BYT.
Mẫu 02 mới: Sử dụng cho người lao động từ đủ 06 tuổi đến dưới 18 tuổi.
Mẫu 03 mới: Sử dụng cho người lao động từ đủ 18 tuổi trở lên.
Doanh nghiệp và bộ phận nhân sự cần phân biệt rõ bản chất giữa hai loại hồ sơ để tránh áp dụng sai biểu mẫu:
| Tiêu chí | Khám sức khỏe định kỳ | Khám phân loại để đi học, đi làm (tuyển dụng) |
|
Mục đích |
Theo dõi diễn biến sức khỏe thực tế của người lao động đang làm việc. |
Phục vụ nhu cầu đầu vào khi tuyển dụng hoặc làm hồ sơ đi học, bổ nhiệm. |
|
Biểu mẫu áp dụng |
Mẫu 02 (dưới 18 tuổi) hoặc Mẫu 03 (từ đủ 18 tuổi). |
Mẫu 02 (dưới 18 tuổi) hoặc Mẫu 03 (từ đủ 18 tuổi). |
|
Chỉ định cận lâm sàng |
Thực hiện cận lâm sàng khi có chỉ định chuyên môn của bác sĩ phụ trách khám. |
Bắt buộc thực hiện theo danh mục cận lâm sàng riêng tại mục 1 phần III của Mẫu 03. |
|
Nguyên tắc thực hiện |
Không sử dụng chung một danh mục xét nghiệm cố định cho mọi người khám. |
Thực hiện đầy đủ theo danh mục chuẩn, không bỏ sót các chỉ định quy định. |
Khám lâm sàng chung: Bao gồm nội khoa, ngoại khoa, da liễu, mắt, tai - mũi - họng, răng - hàm - mặt và chuyên khoa sản phụ khoa.
Đối với lao động nữ: Khám phụ khoa, sàng lọc ung thư cổ tử cung, ung thư vú theo danh mục chuyên môn; siêu âm tử cung - phần phụ khi có chỉ định bác sĩ. Các kỹ thuật tầm soát cần giải thích, tư vấn rõ ràng và được sự đồng ý của lao động nữ trước khi thực hiện.
Khám bệnh nghề nghiệp: Doanh nghiệp phải căn cứ vào kết quả quan trắc môi trường lao động để xác định yếu tố tiếp xúc, lựa chọn cơ sở đủ điều kiện cấp phép chuyên khoa bệnh nghề nghiệp theo Thông tư 56/2025/TT-BYT. Giấy khám sức khỏe tổng quát thông thường không thay thế cho khám bệnh nghề nghiệp.
Để công tác tổ chức khám sức khỏe cho người lao động diễn ra đúng luật và tối ưu thời gian làm việc, bộ phận nhân sự - kế toán nên triển khai theo quy trình sau:
Rà soát dữ liệu nhân sự: Thống kê danh sách nhân viên, công việc thực tế, thời điểm khám gần nhất và phân loại lao động văn phòng hay công việc độc hại.
Tách nhóm khám đặc thù: Lập danh sách riêng cho nhóm phải khám 06 tháng/lần, danh sách lao động nữ và nhóm có nguy cơ phơi nhiễm bệnh nghề nghiệp.
Lựa chọn cơ sở y tế đủ điều kiện: Chọn đơn vị y tế đáp ứng điều kiện chuyên môn theo quy định của Bộ Y tế, thống nhất danh mục kỹ thuật và hợp đồng cung cấp dịch vụ. Trường hợp tổ chức khám lưu động tại trụ sở doanh nghiệp, cơ sở y tế phải đảm bảo đầy đủ trang thiết bị đạt chuẩn khám lưu động.
Lập dự toán, ký hợp đồng và truyền thông: Trình duyệt ngân sách, chốt thời gian cụ thể và ban hành văn bản thông báo nội bộ tới từng phòng ban.
Giám sát thực tế và lên lịch khám bù: Điểm danh số lượng tham gia thực tế, theo dõi người chưa khám để tổ chức các đợt khám bù kịp thời.
Tiếp nhận kết quả, bàn giao và lưu trữ: Nhận hồ sơ có dấu xác nhận của bệnh viện, thông báo kết quả riêng tư cho người lao động và lưu trữ hồ sơ phục vụ công tác thanh kiểm tra.
Chính sách tài chính và thuế liên quan đến chi phí khám sức khỏe định kỳ được điều chỉnh tại khoản 6 Điều 21 Luật An toàn, vệ sinh lao động, Điều 9 - 10 Nghị định 320/2025/NĐ-CP và Điều 72 - 73 Nghị định 165/2026/NĐ-CP.
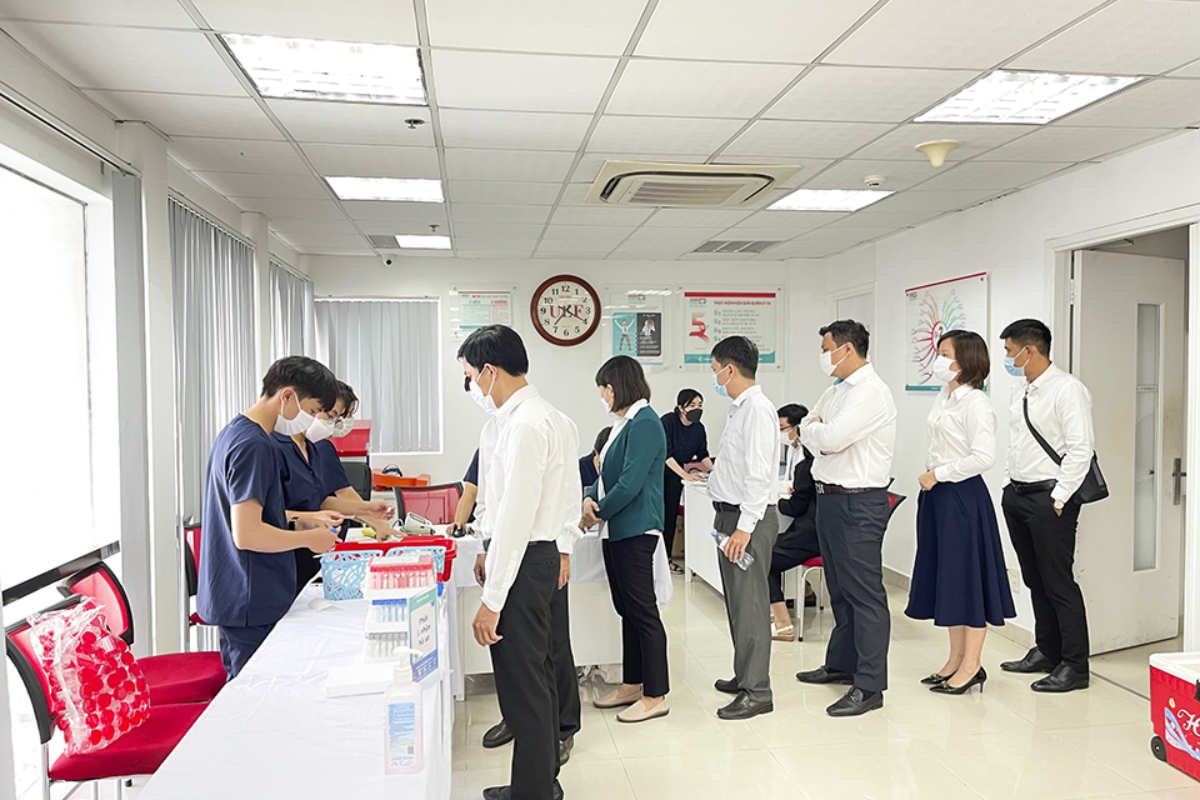
Chi phí khám sức khỏe định kỳ cho người lao động
Toàn bộ chi phí khám sức khỏe định kỳ theo nghĩa vụ luật định do người sử dụng lao động chi trả.
Các chương trình y tế khám miễn phí toàn dân không làm thay đổi hay miễn trừ nghĩa vụ chi trả của người sử dụng lao động.
Doanh nghiệp tuyệt đối không được khấu trừ tiền lương hoặc chuyển gánh nặng chi phí khám bắt buộc sang cho người lao động.
Thời gian người lao động đi khám sức khỏe theo điều động của doanh nghiệp được tính là giờ làm việc và được hưởng nguyên lương.
Kế toán cần tách bạch rõ ràng giữa hai khoản mục chi phí:
Gói khám sức khỏe bắt buộc theo luật định:
Được hạch toán vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu có hóa đơn, chứng từ thanh toán hợp pháp và chứng từ thanh toán không dùng tiền mặt.
Khoản chi này không bị khống chế theo mức trần 01 tháng lương bình quân của quỹ phúc lợi.
Không tính vào thu nhập chịu thuế TNCN của người lao động đối với phần chi trả đúng theo nghĩa vụ luật định.
Gói phúc lợi mở rộng (tầm soát chuyên sâu ngoài danh mục luật định):
Khoản chi này được xét riêng theo tính chất chi phúc lợi cho người lao động và bị giới hạn trong mức trần 01 tháng lương bình quân thực tế thực hiện.
Trường hợp doanh nghiệp khoán chi tiền mặt hoặc hoàn trả tiền cho nhân viên tự đi khám, kế toán cần kiểm tra kỹ hồ sơ chứng từ để xác định nghĩa vụ thuế TNCN tương ứng.
Đối với các hợp đồng hoặc gói chi phí khám có giá trị từ 05 triệu đồng trở lên, bắt buộc phải có chứng từ thanh toán không dùng tiền mặt để đủ điều kiện đưa vào chi phí được trừ. Quy định cộng gộp các lần mua trong cùng ngày đối với cùng một đơn vị cung ứng vẫn áp dụng. Doanh nghiệp không áp dụng theo ngưỡng 20 triệu đồng cũ.
Lưu ý đặc biệt: Mức 350.000 đồng/người chỉ là định mức dự toán của ngân sách nhà nước dành cho một số nhóm đối tượng chính sách theo quy định công, hoàn toàn không phải là mức trần khống chế gói khám sức khỏe của doanh nghiệp.
Xem thêm: Xuất Hóa Đơn Quà Tặng 20/10: Quy Định Pháp Lý, Cách Viết Và Hạch Toán Chuẩn Xác
Từ ngày 10/09/2026, chế tài xử phạt hành vi không tổ chức khám sức khỏe định kỳ hoặc không khám phát hiện bệnh nghề nghiệp được áp dụng theo Nghị định 283/2026/NĐ-CP (Điều 7; khoản 2, điểm a khoản 11 Điều 33):
Đối với người sử dụng lao động là tổ chức/doanh nghiệp: Phạt tiền từ 2.000.000 đồng đến 6.000.000 đồng trên mỗi người lao động bị vi phạm, tổng mức phạt tối đa lên đến 150.000.000 đồng.
Đối với cá nhân, hộ kinh doanh, hộ gia đình: Mức phạt từ 1.000.000 đồng đến 3.000.000 đồng trên mỗi người lao động, tối đa không quá 75.000.000 đồng.
Biện pháp khắc phục hậu quả: Doanh nghiệp buộc phải tổ chức khám sức khỏe bổ sung cho người lao động theo đúng quy định. Trường hợp người lao động đã tự bỏ tiền đi khám, doanh nghiệp buộc phải hoàn trả toàn bộ chi phí khám. Việc nộp tiền phạt vi phạm hành chính không làm chấm dứt nghĩa vụ khắc phục hậu quả.
Ví dụ minh họa: Một doanh nghiệp bỏ sót không tổ chức khám định kỳ cho 10 nhân sự thì mức phạt bằng tiền sẽ dao động từ 10 x 2.000.000 = 20.000.000 đồng đến 10 x 6.000.000 = 60.000.000 đồng tùy theo mức độ vi phạm thực tế.
Trước khi hoàn tất hồ sơ lưu trữ phục vụ quyết toán thuế và thanh tra lao động, kế toán cần đối chiếu kỹ danh mục hồ sơ sau:
Lập kế hoạch phân nhóm người lao động và danh sách tham gia theo đúng chu kỳ (06 tháng hoặc 12 tháng).
Thực hiện đủ danh mục khám chuyên khoa phụ sản cho lao động nữ và khám bệnh nghề nghiệp theo vị trí công việc.
Ký hợp đồng y tế với cơ sở có đầy đủ hồ sơ năng lực, sử dụng đúng biểu mẫu quy định (Mẫu 02 hoặc Mẫu 03).
Thu thập đầy đủ hồ sơ trả về: Phiếu khám, bảng tổng hợp kết quả, kết luận phân loại sức khỏe có chữ ký và đóng dấu của cơ sở khám.
Bàn giao kết quả bảo mật cho từng người lao động và bố trí lại vị trí công việc nếu phát hiện tình trạng sức khỏe không còn phù hợp.
Đầy đủ hồ sơ thanh toán tài chính: Hợp đồng, biên bản nghiệm thu đợt khám, danh sách ký nhận thực tế, bảng kê chi tiết, hóa đơn điện tử hợp lệ và chứng từ thanh toán ngân hàng (đối với khoản chi từ 05 triệu đồng trở lên).
Lập biên bản theo dõi các trường hợp vắng mặt và sắp xếp lịch khám bù hoàn thiện.
Việc tổ chức khám sức khỏe định kỳ cho người lao động đòi hỏi sự phối hợp chặt chẽ giữa bộ phận nhân sự và kế toán để vừa đảm bảo đúng trình tự pháp luật lao động, vừa bảo vệ tính hợp lý của chi phí doanh nghiệp khi quyết toán thuế TNDN.
Nếu doanh nghiệp của bạn đang cần rà soát lại toàn bộ hồ sơ chi phí nhân sự, chuẩn hóa hệ thống chứng từ thuế hoặc tìm kiếm giải pháp quản trị kế toán an toàn, hãy liên hệ ngay với Kế Toán Thuế Ngọc Vân. Chúng tôi cung cấp giải pháp dịch vụ kế toán trọn gói và dịch vụ rà soát, dọn dẹp sổ sách kế toán chuyên sâu, giúp doanh nghiệp vững tâm phát triển và loại bỏ tối đa các rủi ro pháp lý.
CÔNG TY TNHH DỊCH VỤ DOANH NGHIỆP NGỌC VÂN
Hotline / Zalo tư vấn miễn phí: 0941 233 469 - 0789 368 883
Email: [email protected]
Website: https://vnyuyun.com/
Trụ sở chính: Tầng 3, Số 69 Nguyễn Tất Tố, Lê Chân, Hải Phòng.
Chi nhánh: Tầng 6, Số 2 Ngõ 18, Nguyễn Cơ Thạch, Từ Liêm, Hà Nội
Chi nhánh: Số 88, Đường 20/8, Phường Tuyên Quang